2024年中国固废处理行业产业链图谱、政策、市场规模及趋势研判
随着国内固废处理管理能力的不断增强,固废处理行业持续助力国家“双碳”目标的实施。本文将围绕2024年中国固废处理行业的产业链图谱、政策环境、市场规模及发展趋势进行研判,以期为相关从业者提供参考。
一、产业链图谱
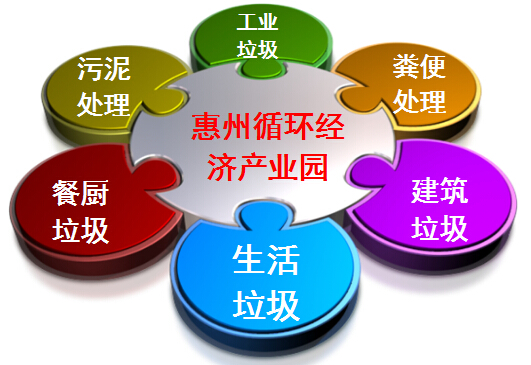
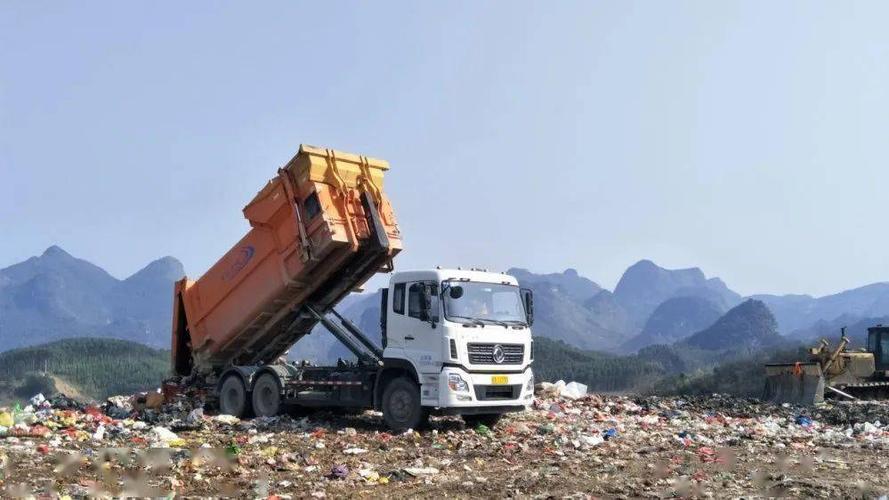
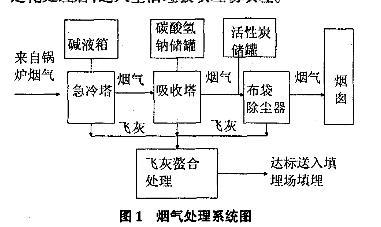
中国固废处理行业产业链涵盖上游的装备制造与材料供应、中游的固废处理服务以及下游的资源化利用与终端处置。上游主要包括生活垃圾处理装备、焚烧炉、除尘设备、渗滤液处理设备等制造企业,以及絮凝剂、活性炭等材料供应商。中游为固废处理运营服务商,涉及生活垃圾焚烧发电、填埋处理、餐厨垃圾处理、危险废物处理等。下游则包括再生资源回收利用企业、电力企业及最终填埋场等。生活垃圾处理装备作为上游关键环节,其技术水平直接影响处理效率与排放控制,近年来国产装备在机械化、自动化、智能化方面取得显著进步。
二、政策环境
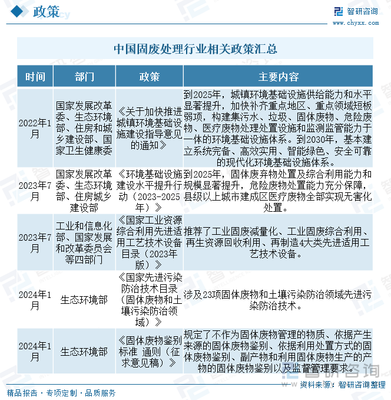
国家层面持续完善固废处理政策体系。2024年,相关部门继续落实《固体废物污染环境防治法》《“十四五”城镇生活垃圾分类和处理设施发展规划》等文件,推动生活垃圾焚烧处理能力占比提升,鼓励垃圾资源化利用。减污降碳协同增效政策要求固废处理行业降低碳排放,助力“双碳”目标。地方层面,各省市出台生活垃圾处理设施建设规划,加大对处理装备升级和运维管理的支持力度。政策导向明确支持焚烧发电、厨余垃圾资源化及危废安全处置,并强化全过程环境监管。
三、市场规模
2024年中国固废处理市场规模保持稳步增长。据行业统计,全年固废处理市场总体规模(含运营及装备)预计超过8500亿元,同比增长约7%。其中,生活垃圾处理市场占比最大,焚烧处理能力持续提升,无害化处理率超过99%。生活垃圾处理装备市场受设施建设与提标改造推动,规模约300亿元,智能化、低碳化装备需求增长明显。危险废物处理市场受监管趋严影响,规范化处理需求增加,市场规模约1500亿元。餐厨垃圾及厨余垃圾处理市场在垃圾分类政策推动下快速发展,规模约500亿元。整体来看,固废处理行业市场空间广阔,但竞争加剧,企业向综合服务与技术创新转型。
四、趋势研判
未来中国固废处理行业呈现以下趋势:一是焚烧处理仍为主流,但新建项目增速放缓,转向县域小型化设施及园区协同处置;二是资源化利用水平提升,厨余垃圾、建筑垃圾、再生资源回收体系加速完善;三是智能化与数字化技术深度融合,生活垃圾处理装备向高效、低耗、智能方向发展,物联网、大数据应用于运营监管;四是减污降碳协同成为行业共识,焚烧发电碳减排效益受关注,填埋气回收利用增加;五是行业集中度进一步提高,龙头企业通过并购整合扩大市场份额,中小企业聚焦细分领域创新。固废处理行业在政策与市场双驱动下,将持续提升管理能力,为“双碳”目标实现提供有力支撑。
如若转载,请注明出处:http://www.shxingdong.com/product/35.html
更新时间:2026-11-21 10:57:44